Siedem oświadczeń majątkowych z lat 2020-2026, historia dwóch spółek i kilka pytań, na które same dokumenty nie dają odpowiedzi. Przyjrzeliśmy się majątkowi zastępcy prezydenta Zielonej Góry, Marka Kamińskiego, jego dochodom, nieruchomościom, prywatnej pożyczce oraz członkostwu w radzie nadzorczej Szpitala Uniwersyteckiego. Nie szukamy sensacji tam, gdzie wystarczą liczby. Sprawdzamy, co rzeczywiście wiadomo, czego nie wiadomo i co warto wyjaśnić.
Oświadczenia majątkowe osób pełniących funkcje publiczne należą do tych dokumentów, których znaczenie wykracza daleko poza administracyjny obowiązek wypełnienia kolejnego formularza. Pozwalają obywatelom przyjrzeć się sytuacji majątkowej osób uczestniczących w zarządzaniu sprawami publicznymi, prześledzić zmiany zachodzące w kolejnych latach i porównać informacje pochodzące z różnych rejestrów.
Nie są jednak ani wyrokami, ani sprawozdaniami z całego prywatnego życia. Nie pozwalają ustalić wszystkich transakcji, wydatków, rodzinnych rozliczeń czy ekonomicznych motywów decyzji. Są zapisem określonych informacji przekazanych przez składającego oświadczenie, według wymagań obowiązujących przepisów.
Konsekwentnie przyjmujemy, że jawność życia publicznego nie powinna być narzędziem do stawiania nieudokumentowanych zarzutów, ale powinna umożliwiać mieszkańcom samodzielną ocenę faktów, a zainteresowanym osobom przedstawienie wyjaśnień.
Z takim założeniem przyjrzeliśmy się oświadczeniom majątkowym Marka Kamińskiego, obecnego zastępcy prezydenta Zielonej Góry, a wcześniej dyrektora Departamentu Programów Regionalnych Urzędu Marszałkowskiego Województwa Lubuskiego.
Zgromadziliśmy siedem odrębnych oświadczeń, obejmujących lata 2020-2026, w tym dokumenty składane podczas pracy w Urzędzie Marszałkowskim i później w Urzędzie Miasta Zielona Góra. Porównaliśmy je z aktualnymi i pełnymi odpisami Krajowego Rejestru Sądowego dwóch podmiotów: Urban Corp sp. z o.o. we Wrocławiu oraz Szpitala Uniwersyteckiego im. Karola Marcinkowskiego w Zielonej Górze.
Wyniki tego porównania przedstawiamy poniżej. Oddzielamy ustalenia wynikające bezpośrednio z dokumentów od kwestii, które wymagają dalszych informacji.
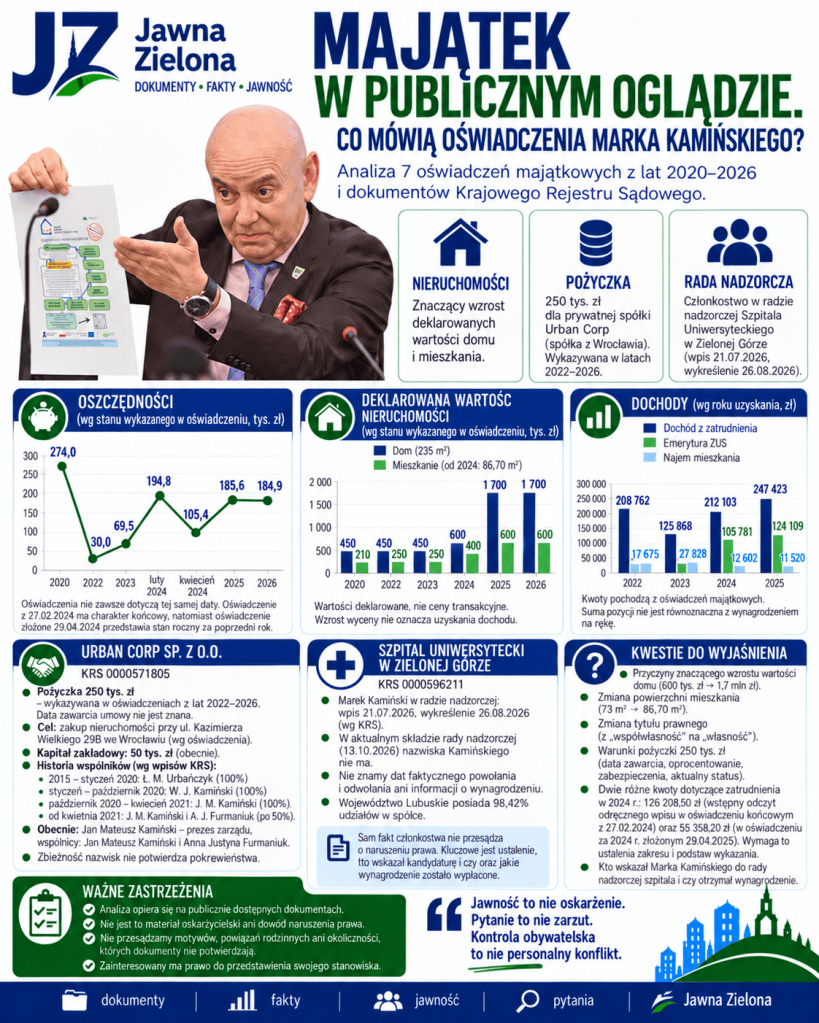
Punktem wyjścia jest oświadczenie z 11 maja 2020 roku. Marek Kamiński wykazał w nim 274 tys. zł oszczędności, dom o powierzchni 235 m² na działce 538 m², wyceniony na 450 tys. zł, oraz mieszkanie o powierzchni 73 m², którego wartość określił na 210 tys. zł. Wskazał również samochód Mercedes B180 z 2014 roku.
W kolejnym dostępnym nam oświadczeniu, z 22 kwietnia 2022 roku, oszczędności wynosiły 30 tys. zł. Pojawiła się natomiast nowa pozycja: 250 tys. zł udzielonej pożyczki spółce Urban Corp. Wartość domu pozostała na poziomie 450 tys. zł, a mieszkania wzrosła do 250 tys. zł.
W kwietniu 2023 roku zadeklarowane oszczędności wynosiły 69,5 tys. zł. Pożyczka w wysokości 250 tys. zł nadal figurowała w dokumencie. Wartości obu nieruchomości pozostawały bez zmian.
W 2024 roku dysponujemy dwoma oświadczeniami: końcowym, podpisanym 27 lutego, oraz kolejnym, podpisanym 29 kwietnia. W obydwu dom został wyceniony na 600 tys. zł, natomiast mieszkanie na 400 tys. zł. Zmieniła się także wykazywana powierzchnia mieszkania, która wynosiła już 86,70 m².
W oświadczeniu z kwietnia 2025 roku, przedstawiającym stan majątku na koniec 2024 roku, zadeklarowana wartość domu wzrosła do 1,7 mln zł, a mieszkania do 600 tys. zł. W oświadczeniu z kwietnia 2026 roku wartości te pozostały niezmienione.
Dla uporządkowania danych przygotowaliśmy zestawienie:
| Data oświadczenia | Oszczędności | Dom | Mieszkanie |
|---|---|---|---|
| Maj 2020 | 274 000 zł | 450 000 zł | 210 000 zł |
| Kwiecień 2022 | 30 000 zł | 450 000 zł | 250 000 zł |
| Kwiecień 2023 | 69 500 zł | 450 000 zł | 250 000 zł |
| Luty 2024 | 194 754,50 zł | 600 000 zł | 400 000 zł |
| Kwiecień 2024 | 105 420 zł | 600 000 zł | 400 000 zł |
| Kwiecień 2025 | 185 602,44 zł | 1 700 000 zł | 600 000 zł |
| Kwiecień 2026 | 184 858,05 zł | 1 700 000 zł | 600 000 zł |
W tabeli oszczędności obejmują także wyodrębnione środki na IKE i IKZE, gdy zostały wskazane. Zestawiamy wartości deklarowane, nie ceny transakcyjne ani potwierdzone wyceny rzeczoznawców. Nie przesądzamy też, że pełne wartości nieruchomości odpowiadają wartości wyłącznego udziału majątkowego jednej osoby.
Zestawienie pokazuje zmianę struktury majątku. W ciągu kilku lat obok oszczędności pieniężnych utrzymuje się wierzytelność wobec prywatnej spółki, natomiast deklarowana wartość nieruchomości istotnie wzrasta.
Samo takie zestawienie nie pozwala jednak powiedzieć, że w tym okresie doszło do przysporzenia majątkowego odpowiadającego wzrostowi deklarowanych wartości nieruchomości. Zmiana wyceny domu jest czymś innym niż zakup domu, a posiadanie wierzytelności nie oznacza dysponowania równoważną kwotą gotówki.
Spośród danych dotyczących nieruchomości zwraca uwagę wzrost wartości domu z 600 tys. zł w kwietniu 2024 roku do 1,7 mln zł w kwietniu 2025 roku. Różnica wynosi 1,1 mln zł, czyli około 183% wcześniejszej zadeklarowanej wartości. Przez cały analizowany okres powierzchnia domu pozostaje taka sama: 235 m², na działce o powierzchni 538 m². Jak można to interpretować?
Istnieje kilka możliwych wyjaśnień. Jednym z nich jest aktualizacja wcześniejszej wyceny do poziomu odpowiadającego sytuacji na rynku nieruchomości. Innym może być uwzględnienie przeprowadzonych modernizacji albo zastosowanie odmiennej metody szacowania wartości.
Nie wiemy, które z tych wyjaśnień odpowiada rzeczywistemu stanowi. Publiczne oświadczenia nie zawierają operatów szacunkowych ani szczegółowego uzasadnienia zadeklarowanych wartości.
Nie ma zatem podstaw do twierdzenia, że wzrost wyceny domu oznacza uzyskanie przez urzędnika 1,1 mln zł dodatkowych środków pieniężnych. Równie nieuprawnione byłoby uznanie tej zmiany za dowód nieprawidłowości. Aczkolwiek pozostaje uzasadnione pytanie, jakie okoliczności wpłynęły na zmianę sposobu określenia wartości nieruchomości?
Osobnego wyjaśnienia wymaga też historia mieszkania. W oświadczeniach z 2020-2023 roku jego powierzchnia wynosiła 73 m². W dokumentach z 2024 roku pojawiło się już 86,70 m².
Zmienił się również opis tytułu prawnego. W oświadczeniu z 2020 roku Kamiński wskazał współwłasność z Wojciechem Kamińskim. W późniejszych dokumentach posłużono się określeniem „własność”.
Nie możemy na tej podstawie ustalić, czy doszło do zniesienia współwłasności, zmiany nieruchomości, korekty powierzchni czy odmiennego opisania istniejącego stanu prawnego.
Są to różne możliwości, których rozstrzygnięcie wymagałoby sięgnięcia do odpowiednich dokumentów dotyczących własności. Same oświadczenia wskazują jedynie, że sposób przedstawienia nieruchomości uległ zmianie.
Osobnym elementem majątku Marka Kamińskiego jest pożyczka udzielona spółce Urban Corp sp. z o.o., zarejestrowanej we Wrocławiu pod numerem KRS 0000571805.
Kwota wynosi 250 tys. zł. Według treści oświadczeń pożyczka była związana z zakupem niezabudowanej nieruchomości gruntowej przy ulicy Kazimierza Wielkiego 29B we Wrocławiu.
Pozycja ta pojawia się w dostępnym nam oświadczeniu z kwietnia 2022 roku i pozostaje wykazywana w kolejnych dokumentach, aż do oświadczenia podpisanego w kwietniu 2026 roku.
Czym jest taka pożyczka w strukturze majątku? Jeżeli bowiem osoba prywatna pożycza spółce 250 tys. zł, nie oznacza to, że nadal posiada tę kwotę na rachunku bankowym. Posiada natomiast wierzytelność, czyli prawo do żądania zwrotu pieniędzy na warunkach wynikających z umowy. Wartość nominalna wierzytelności nie przesądza przy tym o faktycznej możliwości jej odzyskania.
Samo udzielenie pożyczki prywatnej spółce nie stanowi dowodu naruszenia prawa. Takie transakcje są elementem normalnego obrotu gospodarczego.
Dlaczego więc przyglądamy się tej pożyczce? Ponieważ oświadczenia majątkowe pozwalają ustalić jej zadeklarowaną kwotę i odbiorcę, ale nie wskazują daty zawarcia umowy, oprocentowania, terminu spłaty ani ewentualnych zabezpieczeń. Nie wynika z nich również, czy wierzytelność jest wymagalna, czy nadal obowiązuje ustalony termin zwrotu. A są to informacje istotne dla właściwego zrozumienia charakteru składnika majątkowego, który od kilku lat niezmiennie figuruje w dokumentach.
Warto także odnotować sposób wykazywania pożyczki. W nowszych oświadczeniach znalazła się ona w rubryce przeznaczonej dla papierów wartościowych. Sama umowa pożyczki nie oznacza jednak automatycznie powstania papieru wartościowego. Bez znajomości dokumentacji nie możemy ustalić, czy mamy do czynienia wyłącznie z zastosowanym sposobem wypełnienia formularza, czy z określonym instrumentem prawnym. Najistotniejszy pozostaje jednak fakt, że wierzytelność została w oświadczeniach ujawniona.
A co ujawnia historia KRS spółki? I tu ważnym uzupełnieniem informacji z oświadczeń jest pełny odpis z Krajowego Rejestru Sądowego Urban Corp. W historii spółki odnotowano kolejnych wspólników. Po Łukaszu Michale Urbańczyku jedynym wspólnikiem został Wojciech Jacek Kamiński, wpisany do rejestru w styczniu 2020 roku. Następnie, w październiku 2020 roku, w rejestrze pojawił się Jan Mateusz Kamiński. Od kwietnia 2021 roku udziały w spółce są podzielone pomiędzy Jana Mateusza Kamińskiego i Annę Justynę Furmaniuk. Według aktualnego odpisu każdy z tych dwóch wspólników posiada po 500 udziałów, a kapitał zakładowy spółki wynosi 50 tys. zł. Jan Kamiński pełni obecnie funkcję prezesa zarządu.
Należy podkreślić, że kapitał zakładowy spółki nie jest równoznaczny z wartością jej majątku ani wysokością środków, którymi dysponuje. Porównywanie kapitału zakładowego z kwotą pożyczki nie wystarcza do oceny kondycji finansowej przedsiębiorstwa.
Historia KRS staje się interesująca w zestawieniu z oświadczeniem majątkowym Marka Kamińskiego z 2020 roku. W dokumencie tym wskazał on Wojciecha Kamińskiego jako współwłaściciela mieszkania. W zbliżonym okresie w Urban Corp jako wspólnik i prezes zarządu figurował Wojciech Jacek Kamiński. Zbieżność nazwiska i imienia nie jest jednak wystarczającym dowodem, że chodzi o tę samą osobę. Pełny odpis KRS nie zawiera informacji pozwalających samodzielnie ustalić choćby relację rodzinną z Markiem Kamińskim. Nie wiemy więc, czy Jan Mateusz Kamiński jest z nim spokrewniony.
W konsekwencji nie możemy obecnie twierdzić, że Marek Kamiński udzielił pożyczki spółce należącej do członka swojej rodziny. Możemy natomiast wskazać, że zestawienie dokumentów rodzi pytanie o ewentualne relacje między pożyczkodawcą a osobami występującymi w historii właścicielskiej spółki.
Równie ważne jest ustalenie daty udzielenia pożyczki. W chwili jej zawierania spółka mogła znajdować się pod kontrolą innych osób niż te, które figurują w jej aktualnym odpisie.
Nie stawiamy zatem tezy o konflikcie interesów. Nie wskazujemy też na jakiekolwiek udokumentowane uprzywilejowanie spółki w relacjach z administracją publiczną. To jest raczej pytanie o charakter ujawnionej transakcji, jej warunki i ewentualne powiązania między stronami. Bez tych informacji byłoby przedwczesne formułowanie dalej idących wniosków.
Kolejną częścią analizy jest porównanie wykazanych dochodów. W oświadczeniu z kwietnia 2023 roku Marek Kamiński wskazał dochód ze stosunku pracy w Urzędzie Marszałkowskim za 2022 rok w wysokości 208 762,43 zł, a także 17 675 zł przychodu z wynajmu mieszkania. W oświadczeniu z kwietnia 2024 roku wykazał za 2023 rok 125 868,20 zł dochodu z zatrudnienia w Urzędzie Marszałkowskim oraz 27 828 zł przychodu z najmu. W dokumencie z kwietnia 2025 roku, dotyczącym dochodów za 2024 rok, pojawiają się trzy miejsca zatrudnienia: Urząd Marszałkowski, Lubuski Urząd Wojewódzki i Urząd Miasta Zielona Góra. Łączny wykazany dochód z tych źródeł wyniósł 212 103,23 zł. Odrębnie wykazano 105 781,30 zł emerytury ZUS oraz 12 602 zł przychodu z najmu. Z kolei za 2025 rok wykazano 247 423,47 zł łącznego dochodu z zatrudnienia, 124 109,49 zł emerytury oraz 11 520,20 zł przychodu z wynajmu. Suma wymienionych pozycji za 2025 rok wynosi 383 053,16 zł. Nie jest to jednak kwota dochodu netto do swobodnej dyspozycji, ponieważ oświadczenie zestawia wartości pochodzące z dokumentów podatkowych i przychód z najmu. Nie można tych pozycji utożsamiać z wynagrodzeniem wypłacanym co miesiąc na rachunek bankowy.
Dane pokazują, że Marek Kamiński osiągał dochody z kilku źródeł, a w ostatnich latach istotnym ich składnikiem była emerytura. Jest to okoliczność ważna dla oceny możliwości gromadzenia oszczędności i utrzymywania posiadanego majątku. Nie znajdujemy jednak w samych dokumentach podstaw, aby móc twierdzić, że deklarowany stan majątkowy pozostaje w oczywistej sprzeczności z ujawnionymi źródłami dochodów.
Podczas analizy natrafiliśmy jednak na różnicę między dwoma oświadczeniami dotyczącymi 2024 roku. W oświadczeniu końcowym z 27 lutego 2024 roku znajduje się odręczny wpis dotyczący dochodu ze stosunku pracy w Urzędzie Marszałkowskim za okres od 1 stycznia do 27 lutego. Zapis odczytujemy jako 126 208,50 zł. Tymczasem w oświadczeniu z 29 kwietnia 2025 roku za cały 2024 rok wykazano 55 358,20 zł dochodu z Urzędu Marszałkowskiego według rozliczenia PIT-37. Na pierwszy rzut oka zestawienie tych kwot może budzić wątpliwości. Byłoby jednak błędem uznawać samą różnicę za dowód nieprawidłowego rozliczenia.
Pierwsza kwota została wpisana odręcznie w oświadczeniu końcowym. Druga pochodzi z późniejszego dokumentu odwołującego się do rozliczenia podatkowego. Nie dysponujemy materiałem pozwalającym potwierdzić, czy w obu przypadkach chodzi o świadczenia rozliczane według identycznych zasad, czy uwzględniono wypłaty szczególnego rodzaju albo czy jedno z oświadczeń było następnie korygowane. Dodatkowo odręczny charakter pierwszego wpisu wymaga zachowania ostrożności przy jego odczytywaniu. Nie przesądzamy więc ani o błędzie, ani o jego braku, ale z punktu widzenia przejrzystości dokumentacji zasadne byłoby natomiast ustalenie, co dokładnie obejmuje kwota wpisana w lutym 2024 roku oraz w jaki sposób pozostaje ona w relacji do danych wykazanych później za cały rok podatkowy.
Wyjaśnienie tej kwestii nie wymaga publicznego ujawniania pełnych indywidualnych rozliczeń podatkowych. Wystarczające dla przedstawienia stanowiska mogłoby być wyjaśnienie zakresu i charakteru wskazanych kwot.
Kolejny element naszej analizy dotyczy Szpitala Uniwersyteckiego im. Karola Marcinkowskiego w Zielonej Górze, działającego w formie spółki z ograniczoną odpowiedzialnością, wpisanej do KRS pod numerem 0000596211. Według pełnego odpisu KRS Marek Waldemar Kamiński został ujawniony jako członek rady nadzorczej wpisem nr 68 z 21 lipca 2026 roku. Jego wykreślenie nastąpiło wpisem nr 69 z 26 sierpnia 2026 roku. Daty te pozwalają stwierdzić, kiedy zmiany zostały zarejestrowane, ale nie pozwalają one natomiast samodzielnie ustalić dokładnego okresu faktycznego pełnienia funkcji, bo do tego potrzebne są uchwały lub inne dokumenty powołania i odwołania.
W odpisie aktualnym, pobranym 13 października 2026 roku, Marek Kamiński nie figuruje już w składzie rady nadzorczej. Jednocześnie na stronach internetowych szpitala publikowano wykazy składu rady obejmujące także jego nazwisko. Ustalenie, który wykaz odpowiada stanowi na dany dzień, wymaga sprawdzenia dokumentów korporacyjnych i dat aktualizacji informacji.
Sam fakt pełnienia funkcji członka rady nadzorczej przez zastępcę prezydenta miasta nie przesądza o naruszeniu przepisów. Ustawa o ograniczeniu prowadzenia działalności gospodarczej przez osoby pełniące funkcje publiczne przewiduje ograniczenia, ale także określone wyjątki dotyczące osób wskazanych do organów spółek przez uprawnione podmioty publiczne. W tej sytuacji zasadnicze znaczenie ma ustalenie, kto wskazał Marka Kamińskiego do rady nadzorczej, na jakiej podstawie oraz kiedy nastąpiło skuteczne powołanie i odwołanie.
Drugim istotnym zagadnieniem jest wynagrodzenie. Nie znaleźliśmy w przeanalizowanych dokumentach informacji potwierdzającej, czy Marek Kamiński otrzymał wynagrodzenie z tytułu członkostwa w radzie nadzorczej szpitala, a jeśli tak, w jakiej wysokości. Nieobecność tej funkcji w oświadczeniu majątkowym podpisanym w kwietniu 2026 roku nie jest sama w sobie dowodem pominięcia informacji. Roczne oświadczenie z tego terminu dotyczyło bowiem zasadniczo stanu majątku na koniec 2025 roku oraz dochodów z tego okresu. Jeżeli Marek Kamiński uzyskał wynagrodzenie z tytułu członkostwa w radzie nadzorczej w 2026 roku, będzie ono podlegało wykazaniu w odpowiednim oświadczeniu obejmującym dochody za ten rok, składanym co do zasady w 2027 roku Nie ma zatem podstaw, aby na podstawie dostępnych obecnie oświadczeń twierdzić, że wynagrodzenie z rady nadzorczej zostało pominięte. Istnieje natomiast uzasadniony interes publiczny w ustaleniu zasad wynagradzania członków organu nadzorczego spółki, w której dominującym udziałowcem jest Województwo Lubuskie.
Przedstawione informacje dotyczą kilku odrębnych zagadnień: nieruchomości, oszczędności, pożyczki prywatnej spółce, dochodów z zatrudnienia i emerytury oraz zasiadania w organie nadzorczym szpitala.
Nie wszystkie pozostają ze sobą w bezpośrednim związku. Byłoby nieuzasadnione tworzenie z nich jednej opowieści sugerującej istnienie niewykazanego mechanizmu finansowego czy organizacyjnego.
Nie dysponujemy dowodami pozwalającymi stwierdzić, że majątek został nabyty z nieujawnionych źródeł. Nie mamy też podstaw do przypisania Markowi Kamińskiemu zatajenia majątku, nadużycia funkcji lub niezgodnego z prawem udziału w działalności spółek.
Ale z drugiej strony istnienie obowiązku składania publicznych oświadczeń majątkowych ma sens właśnie dlatego, że obywatel może porównywać dane, dostrzegać niejasności i pytać o ich wyjaśnienie.
Prawo do informacji nie ogranicza się do biernego zapoznawania się z opublikowanym formularzem, ale obejmuje także możliwość ustalenia, czy właściwe organy przeprowadziły analizę oświadczeń, czy stwierdziły nieprawidłowości i jakie czynności zostały podjęte w granicach ich kompetencji.
Nie oznacza to jednak nieograniczonego prawa do poznawania prywatnych umów, danych podatkowych czy historii rodzinnej osoby pełniącej funkcję publiczną. Każde żądanie informacji musi uwzględniać właściwą podstawę prawną, charakter dokumentu i ochronę praw innych osób.
Dlatego w naszej analizie świadomie ograniczamy się do danych zawartych w publicznych oświadczeniach i rejestrach oraz do pytań pozostających w związku z ich treścią.
Z przeanalizowanych dokumentów wynika kilka zagadnień wymagających doprecyzowania. W odniesieniu do nieruchomości interesuje nas podstawa znaczącej zmiany zadeklarowanej wartości domu w latach 2024-2025, a także przyczyna zmiany powierzchni mieszkania oraz sposobu określenia jego tytułu prawnego. W przypadku Urban Corp zasadnicze pytania dotyczą daty i podstawowych warunków udzielenia pożyczki 250 tys. zł, jej aktualnego statusu oraz ewentualnego istnienia relacji rodzinnej między Markiem Kamińskim a osobami figurującymi w historii rejestrowej spółki. Nie zakładamy przy tym istnienia takich relacji. W zakresie dochodów za 2024 rok potrzebne jest ustalenie charakteru kwoty wpisanej do oświadczenia końcowego z lutego 2024 roku i jej relacji do późniejszego rocznego rozliczenia. Wreszcie, w odniesieniu do Szpitala Uniwersyteckiego, istotne są daty skutecznego powołania i odwołania Kamińskiego z rady nadzorczej, podmiot wskazujący jego kandydaturę oraz kwota ewentualnego wynagrodzenia. Część tych pytań może zostać wyjaśniona poprzez udostępnienie dokumentów urzędowych lub korporacyjnych. Inne wymagają stanowiska samego zainteresowanego, ponieważ dotyczą informacji, które nie muszą podlegać publicznemu udostępnieniu. Nie traktujemy odmowy ujawnienia prawnie chronionych danych prywatnych jako dowodu nieprawidłowości, ale równolegle uważamy, że dobrowolne przedstawienie rzeczowych wyjaśnień, tam gdzie pojawiają się uzasadnione pytania dotyczące dokumentów publicznych, służy przejrzystości życia samorządowego.
Łatwo zamienić analizę oświadczeń majątkowych w zestawienie efektownych liczb. Wartości nieruchomości liczone w milionach złotych, pożyczka na ćwierć miliona, duże kwoty dochodów czy nazwiska powtarzające się w różnych dokumentach rejestrowych mogą przyciągać uwagę, ale znacznie trudniej przedstawić je z odpowiednim kontekstem. Wartość nieruchomości nie jest tożsama z osiągniętym dochodem, wierzytelność – tym samym co gotówka, a podobieństwo nazwisk nie potwierdza pokrewieństwa. Zmiana ujawniona w KRS nie musi następować dokładnie w dniu dokonania wpisu, a różnica między kwotami w dwóch dokumentach nie zawsze oznacza błąd. Te zastrzeżenia nie osłabiają jednak znaczenia kontroli obywatelskiej, wręcz przeciwnie, nadają jej wiarygodność.
Nie oczekujemy od osób pełniących funkcje publiczne, że będą posiadały niewielki majątek. Nie uważamy też, że wysoki dochód, oszczędności czy prywatne inwestycje stanowią same w sobie powód do podejrzeń.
Oczekujemy natomiast, że dokumenty, które zgodnie z prawem mają być jawne, będą pozwalały na rzetelną analizę, a pojawiające się wątpliwości będzie można wyjaśniać w sposób rzeczowy i zgodny z prawem.
W przypadku Marka Kamińskiego zgromadzona dokumentacja umożliwia odtworzenie wieloletniej historii zadeklarowanego majątku i wskazanie kilku kwestii wymagających wyjaśnienia. Nie daje natomiast podstaw do stwierdzenia naruszenia prawa.
Jawność nie polega bowiem na tym, aby każdemu pytaniu towarzyszyło oskarżenie, tylko na tym, aby publiczne dokumenty mogły być sprawdzane, zestawiane i wyjaśniane, także wtedy, gdy dotyczą osób zajmujących wysokie stanowiska.
A zatem, nie przesądzamy odpowiedzi na pytania, które przedstawiliśmy. Uważamy natomiast, że warto je mimo to zadać, bo celem jawności nie jest znalezienie winnego, ale jawne ustalenie faktów.
Materiał opracowano na podstawie siedmiu oświadczeń majątkowych Marka Kamińskiego, datowanych na 11 maja 2020 r., 22 kwietnia 2022 r., 25 kwietnia 2023 r., 27 lutego 2024 r., 29 kwietnia 2024 r., 29 kwietnia 2025 r. i 24 kwietnia 2026 r. Dodatkowo wykorzystano odpisy aktualne i pełne Krajowego Rejestru Sądowego dla Urban Corp sp. z o.o. (KRS 0000571805) oraz Szpitala Uniwersyteckiego im. Karola Marcinkowskiego w Zielonej Górze sp. z o.o. (KRS 0000596211), pobrane 13 października 2026 r. Interpretację obowiązków oświadczeniowych i ograniczeń związanych z pełnieniem funkcji w spółkach oparto na ustawie o samorządzie gminnym oraz ustawie o ograniczeniu prowadzenia działalności gospodarczej przez osoby pełniące funkcje publiczne. Przeanalizowane oświadczenia nie stanowią pełnej historii transakcji majątkowych. W szczególności nie zastępują umów, dokumentów podatkowych, ksiąg wieczystych, uchwał organów spółek ani dokumentacji finansowej. Stan analizy: 13 października 2026 r.
Redakcja Jawnej Zielonej pozostaje otwarta na udokumentowane wyjaśnienia, uzupełnienia i korekty. Stanowiska zainteresowanych osób i instytucji będą przedstawiane z zachowaniem ich merytorycznej treści, a ewentualne błędy faktograficzne korygowane w sposób widoczny dla czytelników.

